
Tempo de leitura: 8 minutos
Julio Cesar Ribeiro de Lima Gonçalves | Nos últimos meses, o Brasil criou uma situação inédita para o setor de Data Centers. De um lado, as Zonas de Processamento de Exportação (ZPEs), originalmente associadas à indústria exportadora, passaram a receber projetos destinados à exportação de serviços digitais e capacidade computacional. Do outro, em 15 de setembro de 2026, foi sancionada a Lei nº 15.504, criando o Regime Especial de Tributação para Serviços de Datacenter (REDATA), especificamente voltado à instalação, modernização e expansão dessa infraestrutura no território brasileiro. À primeira vista, os dois instrumentos parecem concorrentes. Mas quando analisamos a legislação com mais atenção, percebemos algo mais interessante. ZPE e REDATA atacam problemas diferentes da economia digital e compreender essa diferença pode ser decisivo para a próxima geração de investimentos em Data Centers no Brasil.
Como um Data Center entrou em uma ZPE?
Uma ZPE é uma área geograficamente delimitada, considerada área de livre comércio com o exterior e zona primária para controle aduaneiro. Empresas autorizadas podem usufruir de benefícios tributários, administrativos e cambiais. O regime está estruturado principalmente pela Lei nº 11.508/2007. A grande mudança ocorreu quando a legislação passou a permitir que uma pessoa jurídica exclusivamente prestadora de serviços fosse beneficiária do regime. Mas existe uma condição fundamental: o art. 21-C determina que essa empresa tenha projeto aprovado pelo CZPE para prestar serviços exclusivamente ao mercado externo e não aufira receita proveniente da prestação de serviços ao mercado interno. Os serviços elegíveis são definidos conforme a Nomenclatura Brasileira de Serviços — NBS.
É aqui que aparece o Data Center. O servidor permanece no Brasil, a energia é consumida no Brasil, as GPUs processam os dados no Brasil e o Data Center opera fisicamente no Brasil. Mas o serviço de processamento, armazenamento ou computação pode ser vendido para clientes no exterior. Em outras palavras, o Brasil pode exportar capacidade computacional sem exportar fisicamente o computador.
A ZPE do Pecém, no Ceará, tornou-se o principal exemplo brasileiro desse modelo. Em novembro de 2025, o CZPE aprovou projetos das empresas ExportData Company I, II, III e IV, além de projetos CDV DC e um projeto de exportação de serviços da ByteDance. Em janeiro de 2026, o Conselho autorizou a alteração da ExportData Company I para controle integral da ByteDance Pte. Ltd.
Em agosto de 2026, o CZPE aprovou outro projeto de Data Center, ligado à Voltalia Energia do Brasil, com investimento previsto de R$ 181,7 bilhões, com geração de 2.300 empregos diretos projetados na implantação e 400 na operação. O projeto apresentado prevê expansão de geração eólica e solar e utilização de água de reúso. Esses valores são projeções do projeto aprovado, e não investimentos já realizados. Portanto, a utilização de ZPE para Data Center exportador já possui precedentes administrativos concretos no Brasil.
E quais são os atrativos da ZPE?
Atualmente, o regime prevê a suspensão de tributos como II, IPI, PIS/Pasep, Cofins, PIS/Cofins-Importação e AFRMM em operações elegíveis, alcançando CAPEX e determinados componentes de OPEX. O tratamento pode ser assegurado por 20 anos, com possibilidade de prorrogação por mais 20.
A Reforma Tributária acrescenta outro componente relevante. Segundo o MDIC, com a plena implementação do novo sistema, empresas em ZPE passarão a operar com suspensão de IBS e CBS nas condições previstas para o regime, e a energia elétrica proveniente de fontes renováveis poderá ser tratada como matéria-prima para esse mecanismo. Para um Data Center, isso chama atenção porque energia não é um insumo marginal. É um dos principais elementos do custo operacional durante toda a vida do empreendimento.
O REDATA possui outra lógica.
Ele não depende da instalação dentro de uma área alfandegada específica. A Lei nº 15.504 permite habilitar pessoa jurídica que implemente projeto de instalação, modernização ou ampliação de serviços de Data Center no território nacional. A definição legal inclui armazenamento e processamento de dados, cloud computing, HPC e treinamento e inferência de modelos de Inteligência Artificial. O regime suspende PIS/Pasep, Cofins, PIS/Cofins-Importação, IPI e Imposto de Importação sobre determinados produtos de TIC destinados ao ativo imobilizado; no caso do II, o benefício depende, entre outros requisitos, da inexistência de produção nacional equivalente e da inclusão do produto em ato do Poder Executivo.
Mas o REDATA não entrega incentivos sem contrapartidas. A empresa precisa assumir compromissos envolvendo energia, água, mercado brasileiro e P&D. A lei exige atendimento da totalidade da demanda elétrica por contratos de suprimento ou autoprodução provenientes de fontes renováveis ou de baixa emissão e estabelece WUE igual ou inferior a 0,05 L/kWh.
Também determina investimento correspondente a 2% do valor dos produtos beneficiados em P&D e, em regra, disponibilização mínima de 10% da capacidade beneficiada para o mercado brasileiro. Para estabelecimentos no Norte, Nordeste e Centro-Oeste, esses dois compromissos são reduzidos em 20%, resultando, respectivamente, em 8% e 1,6%. Pelo menos 40% dos recursos de P&D devem ser aplicados nessas três regiões.
ZPE x REDATA: onde está a diferença?
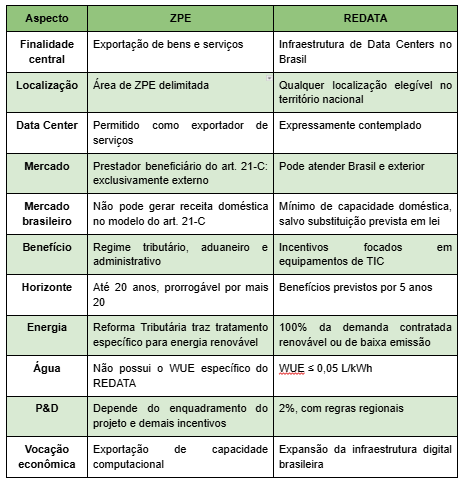
A tabela abaixo evidencia que não existe simplesmente um regime “melhor” que o outro. São arquiteturas diferentes. Uma operação cujo modelo societário é baseado em 100% de exportação de capacidade computacional encontra na ZPE uma estrutura jurídica criada para exportações.
Já um Data Center que pretende atender bancos, governo, empresas brasileiras, cloud nacional, IA e simultaneamente clientes internacionais encontra no REDATA uma estrutura que admite essa combinação, condicionada às contrapartidas da lei.
E é possível somar ZPE + REDATA?
Aqui existe um ponto jurídico extremamente importante, não é seguro presumir que uma mesma pessoa jurídica possa simplesmente acumular os dois conjuntos de incentivos.
O art. 17 da Lei das ZPEs determina que a empresa instalada em ZPE não poderá usufruir incentivos ou benefícios não expressamente previstos naquela lei. O art. 18-B cria exceções, incluindo regimes aduaneiros específicos, benefícios da Sudene, Sudam e Sudeco, Lei de Informática e determinados incentivos da Lei do Bem.
O REDATA, entretanto, foi incluído na Lei nº 11.196 nos arts. 11-A a 11-J, e não aparece expressamente entre as exceções hoje listadas pela Lei das ZPEs. A Lei nº 15.504 também não alterou esse dispositivo para estabelecer expressamente a cumulatividade. Portanto, no estágio atual, ZPE + REDATA não deve ser tratado automaticamente como uma soma de benefícios para a mesma empresa. Estruturas dessa natureza exigirão análise tributária e regulatória específica.
Há ainda um detalhe importante na transição tributária: embora a Lei do REDATA estabeleça prazo de cinco anos para seus benefícios e incentivos, ela determina que os benefícios relacionados aos tributos previstos nos incisos I, II e III do art. 11-C — PIS/Pasep, Cofins, PIS/Cofins-Importação e IPI — produzem efeitos somente até 31 de dezembro de 2026, em função da Reforma Tributária. Isso significa que projetos de longo prazo não devem simplesmente projetar a estrutura tributária de 2026 pelos cinco anos seguintes.
O desenho financeiro para 2027 em diante precisará considerar CBS, IBS, regulamentação da Reforma Tributária e os atos complementares do REDATA. Esse será um dos pontos mais importantes a acompanhar na modelagem econômica dos novos projetos.
O Brasil pode acabar criando dois tipos de polos digitais
A coexistência dos regimes permite enxergar dois modelos de desenvolvimento. De um lado, Data Centers exportadores, capazes de instalar GPUs, servidores e infraestrutura no Brasil para vender processamento, IA, cloud e HPC internacionalmente por meio de estruturas compatíveis com ZPE. Do outro, Data Centers integrados à economia brasileira, habilitados ao REDATA e conectados à demanda nacional por cloud, IA, serviços públicos, empresas e pesquisa. Os dois modelos podem ser especialmente relevantes em regiões com grande oferta de energia renovável.
ZPE e REDATA não devem ser vistos automaticamente como benefícios acumuláveis, mas como instrumentos diferentes para modelos diferentes de Data Center. Enquanto a ZPE já oferece um regime próprio para empresas exportadoras de serviços digitais, o REDATA cria uma estrutura específica para estimular a expansão da infraestrutura de Data Centers no país. A legislação vigente não prevê expressamente a cumulatividade dos dois regimes para a mesma pessoa jurídica, o que torna indispensável uma análise tributária específica para projetos que pretendam aproximá-los.
Julio Cesar Ribeiro de Lima Gonçalves | Analista de Redes e Comunicação de Dados
Fonte: Linkedin | Foto: Reprodução


Os comentários foram encerrados, mas trackbacks e pingbacks estão abertos.